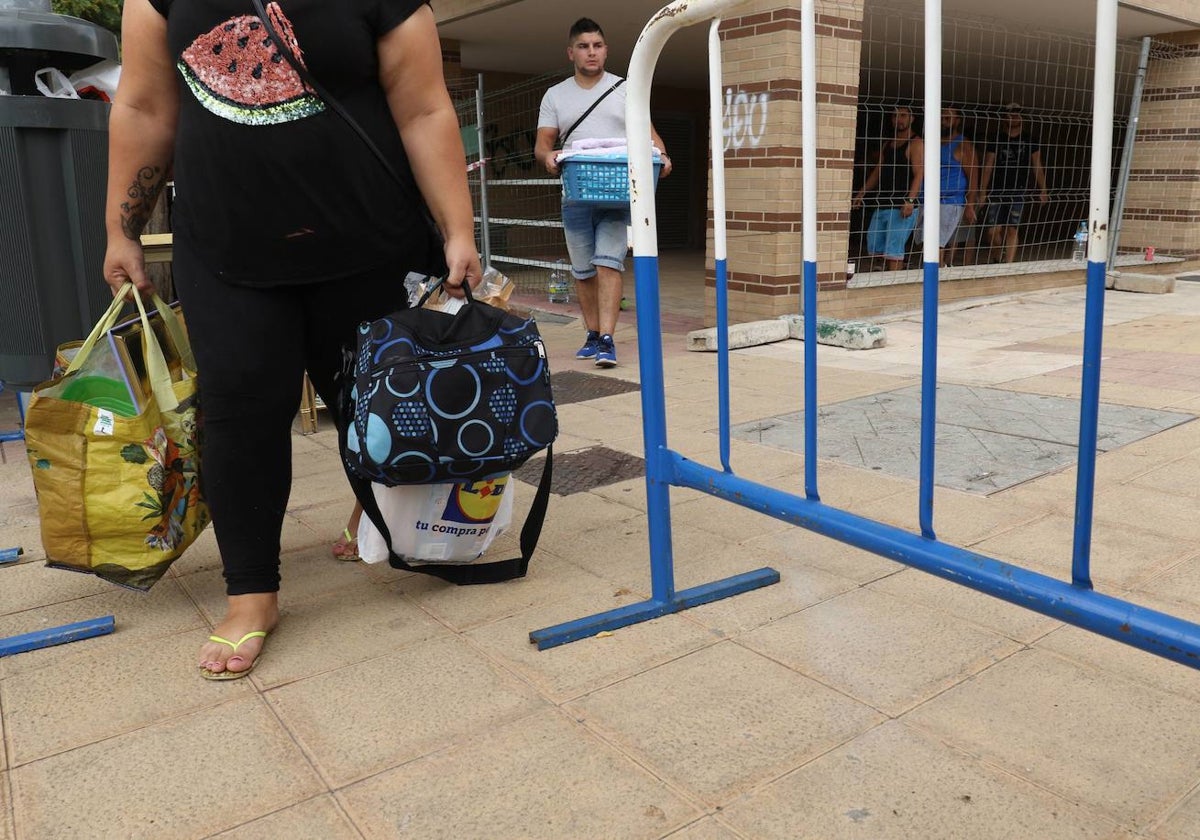
El incremento del 28% en los desahucios debido al no pago de hipotecas se observó en el segundo trimestre, señalando la carga que sufren las familias en el contexto de la crisis económica y el aumento de las tasas de interés.
Los desahucios por impago de hipoteca no solo afectan a las personas y familias involucradas, sino que también tienen un impacto profundo en la economía local y en la estabilidad social. Este aumento del 28% en pocos meses evidencia la necesidad de políticas públicas y soluciones financieras que puedan mitigar el riesgo y ofrecer alternativas a los propietarios que atraviesan dificultades económicas. La tendencia ha generado preocupación entre economistas, legisladores y entidades bancarias, que buscan formas de equilibrar la recuperación del crédito con la protección de los ciudadanos más vulnerables.
Razones del aumento de los desalojos
Diversos elementos justifican el incremento de los desalojos debido a la falta de pago de hipotecas. Uno de los factores más destacados es el alza en las tasas de interés, lo cual incrementa el costo mensual de los créditos y disminuye la capacidad de las familias para cumplir con sus compromisos. Asimismo, el aumento de la inflación y de los precios esenciales, como energía, alimentos y transporte, reduce el presupuesto disponible para cubrir los pagos de hipotecas.
Otro factor es la precarización laboral y la reducción de ingresos en ciertos sectores, lo que aumenta la vulnerabilidad de los hogares frente a cualquier imprevisto económico. En muchos casos, las familias que enfrentan retrasos en el pago de la hipoteca también están lidiando con deudas acumuladas o contratos laborales inestables, lo que multiplica la probabilidad de incumplimiento y, eventualmente, de desahucio.
Impacto social y económico
El incremento de desalojos afecta directamente la cohesión social y la estabilidad económica. Para las familias involucradas, esto significa perder sus viviendas y experimentar un impacto psicológico significativo, lo cual puede provocar estrés, ansiedad y dificultades de salud mental. La consecuencia social también se extiende a los vecindarios y comunidades, ya que el movimiento forzado de las familias puede cambiar la composición demográfica y aumentar la carga sobre los servicios públicos.
Desde el punto de vista económico, los desahucios afectan a los bancos y entidades financieras, que enfrentan morosidad y la necesidad de gestionar propiedades recuperadas. Al mismo tiempo, incrementan la oferta de viviendas desocupadas, lo que puede influir en los precios de mercado, dependiendo de la magnitud del fenómeno. Las autoridades financieras y los gobiernos locales deben equilibrar la recuperación de préstamos con estrategias de protección social para evitar un impacto desproporcionado en la población.
Normas y acciones preventivas
Frente a este aumento de los desahucios, varios países han implementado políticas de prevención y asistencia a los hogares en riesgo. Entre las estrategias más comunes se encuentran la reestructuración de préstamos, la extensión de plazos de pago y la provisión de subsidios temporales para familias con dificultades económicas. Además, algunos gobiernos promueven programas de mediación entre bancos y deudores para evitar que la situación llegue a la ejecución hipotecaria.
La formación en finanzas se muestra igualmente como un recurso esencial para evitar incumplimientos y administrar de manera más eficiente los ingresos familiares. Orientar a las familias en la organización de sus presupuestos, en el entendimiento de los acuerdos hipotecarios y en la previsión de cambios en las cuotas puede disminuir el número de desalojos y mejorar la solidez económica tanto personal como comunitaria.
Visiones y posibles desarrollos venideros
Aunque el incremento del 28% en el segundo trimestre es preocupante, los expertos indican que el futuro dependerá de la política monetaria, el mercado de trabajo y cómo las familias se adapten a las condiciones económicas. Reducir las tasas de interés, junto con incentivos fiscales y programas de ayuda social, podría ayudar a detener la tendencia y proporcionar un respiro provisional a las familias en situación de riesgo.
Los especialistas señalan que la ausencia de medidas a tiempo podría agravar la desigualdad y producir un efecto cascada en el sector de bienes raíces. Por esta razón, la colaboración entre las autoridades financieras, los legisladores y el sector privado es crucial para crear soluciones duraderas que resguarden tanto a las instituciones bancarias como a los ciudadanos perjudicados.
El aumento de los desahucios por impago de hipoteca refleja la tensión entre la capacidad financiera de los hogares y las exigencias del mercado crediticio. La cifra del 28% en el segundo trimestre es un llamado de atención sobre la necesidad de políticas integrales, estrategias de prevención y educación financiera que protejan a los hogares vulnerables, promuevan la estabilidad económica y aseguren que el acceso a la vivienda siga siendo un derecho fundamental.
Contenido en colaboración
Ver todos sus artículos →